
咨询电话
151 0105 1188
151 0105 1188
观点:成本绩效分析不直接降本增效,但它通过“发现成本规律→制定支出标准→支撑零基预算”这条路径,让降本增效变成制度化。没有它,零基预算就是“从零开始拍脑袋”;有了它,零基预算才是“从零开始有标尺”。这恰恰是当下零基预算改革最需要的。
但是成本绩效分析是“体检报告”,通俗讲它告诉你血脂高了、血糖偏了,但体检报告本身不会让你变健康——真正让你健康的是“管住嘴、迈开腿”。体检报告的价值在于让你知道“该往哪个方向使劲”。
本文引入GAO成本估算,回答“要花多少”,让支出标准更可信。
但要说明的是GAO指南是一本值得研读的方法论参考书,而非一部可以直接套用的操作手册。
美国政府问责署(GAO)于2009年首次发布《成本估算与评估指南》(GAO-09-3SP),2020年更新为GAO-20-195G。这份436页的指南是美国联邦政府进行项目成本估算的最高标准,适用于政府实体或私人承包商管理的民用和国防项目。
GAO框架不是告诉你“算多少”,而是告诉你“怎么算才算对”——它关注的不是某个具体数字,而是产生这个数字的过程是否科学、可追溯、可验证。
GAO的12步成本估算框架,为政府项目提供了一套从“拍脑袋估算”到“数据驱动决策”的系统化方法。如果将其应用于财政支出成本绩效分析,让“花多少钱、值不值得花”这两个问题,变得可量化、可追溯、可验证。
本文认为,这套方法论的本质是技术驱动、数据驱 动、流程标准化。它假设成本估算是一项可以由专业分析师独立完成的技术工作,而非行政博弈的产物。12步流程的结构化思维具有参考价值。比如类比法和参数法已有初步应用。
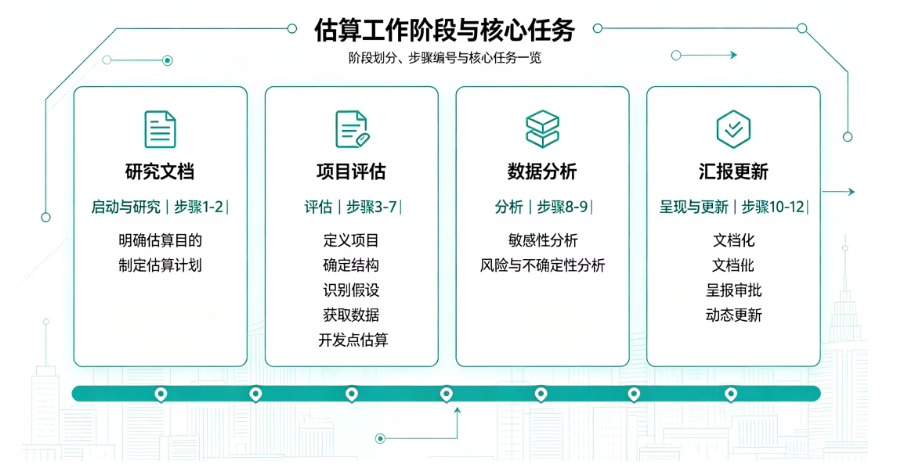
下图为我司设计的成本估算模型:
一、为什么说GAO框架与成本绩效分析天然契合?
成本绩效分析回答的问题是:“花这些钱,产生了什么效果?效益是否覆盖了成本?”
GAO框架回答的问题是:“估算这个成本的过程,是否科学、可追溯、可验证?”
因此,两者的交汇点在于只有知道成本是怎么算出来的,才能判断“花得值不值”。GAO框架的四大特征——全面性、准确性、可信性、可追溯性——恰好是高质量成本绩效分析的基础。
美国联邦公共交通管理局(FTA)已明确要求项目发起人可考虑将GAO的12步方法论应用于项目成本估算;GAO在对国家核安全管理局(NNSA)252个固定价格分包合同的分析中也发现,完全或基本满足12步的承包商,其成本超支风险显著低于未满足者。
二、12步在成本绩效分析中的结合与应用
GAO的12步分为四个阶段,以下结合成本绩效分析进一步明确怎么操作:
第一阶段:启动与研究(步骤1-2)
步骤1:明确估算目的 → 界定分析范围
在成本绩效分析中,首先要明确三个问题:分析对象是什么(某一类财政支出?某一个具体项目?)、服务对象是谁(预算管理部门?决策层?)、需要什么精度(快速筛查还是深度评估)?
GAO最佳实践:成本估算应涵盖全生命周期成本。成本绩效分析同样应覆盖从投入、过程到产出的全链条,而非仅看单一年度支出。
步骤2:制定分析计划 → 组建分析团队、确定时间表
成本绩效分析需要跨部门协作——财政部门懂预算、业务部门懂项目、专家懂技术。需在计划阶段明确分工和时限。
第二阶段:评估(步骤3-7)
步骤3:界定项目范围 → 明确财政支出的边界
在成本绩效分析中,回答:这项支出覆盖哪些活动?受益对象是谁?时间跨度多长?是否存在与其他项目的交叉?
GAO最佳实践:技术基线描述应完整定义项目、反映当前进度、在技术上合理。
步骤4:确定分析结构 → 建立成本-效益分解结构
用类似WBS(工作分解结构)的思路,将财政支出分解为可逐项分析的成本要素:直接成本(人员、设备、材料)、间接成本(管理、运维)、外部成本(环境、社会影响)等。效益同样分解——经济效益、社会效益、生态效益。
GAO最佳实践:WBS应面向产品、可追溯到工作说明书、处于适当的详细程度。
步骤5:识别基本规则和假设 → 明确分析的前提条件
成本绩效分析中最容易被忽视但最关键的一步——记录所有假设:价格按哪一年的水平计算?折现率取多少?效益在多少年内实现?敏感性分析的变量范围如何设定?
GAO最佳实践:估算应记录所有影响成本的基本规则和假设。成本绩效分析同样需要假设透明化——假设变了,结论可能完全不同。
步骤6:获取数据 → 收集财政支出和效益数据
收集支出数据(预算执行数、决算数、审计数据)和效益数据(产出指标、效果指标、满意度数据)。数据来源包括财政账册、项目台账、统计公报、问卷调查等。
GAO最佳实践:估算应基于其他可比项目的成本估算历史记录和实际经验,并正确调整通货膨胀。
步骤7:开发点估算 → 计算成本与效益的点估计值
对每个成本要素和效益要素进行量化估算,汇总得到总成本和总效益的“点估计值”,计算成本效益比、净现值等核心指标,并与同类项目进行横向对标。
GAO最佳实践:成本模型应使用从收集数据中获得的最佳方法估算每个WBS元素,主要成本要素应进行交叉检查,应由独立团队进行独立成本估算。
第三阶段:分析(步骤8-9)
步骤8:敏感性分析 → 识别对结果影响最大的变量
改变一个关键假设或参数(如折现率变化1%、效益实现延迟2年),观察成本效益比如何变化,识别影响结果的核心变量。
步骤9:风险与不确定性分析 → 给出结论的可信度
这是成本绩效分析与传统“算账”的最大区别——不仅要给出“成本效益比是1.5”,还要说明这个结论有多大的把握。例如:“在80%的置信水平下,成本效益比在1.3到1.7之间。”
GAO最佳实践:围绕点估算的成本范围比单一数字对决策者更有用,因为它传达了实现最可能成本的置信水平。
第四阶段:呈现与更新(步骤10-12)
步骤10:文档化 → 让分析过程可重现
详细记录数据来源、计算方法、假设依据、判断理由,确保任何一位不熟悉该项目的分析人员都能根据文档重现分析过程和结果。
步骤11:向管理层呈报 → 让决策者理解并批准
用决策者能听懂的语言呈现——不仅展示“算出了什么”,更要说明“为什么可信”、“风险在哪里”。显示了高质量成本估算的四大特征与12步的映射关系,可作为报告框架的参考。
步骤12:更新估算 → 动态跟踪实际执行情况
成本绩效分析不是“一次性工作”——随着财政支出的实际执行,应持续更新分析数据,将实际成本与估算对比,分析偏差原因,为后续同类项目的绩效分析提供经验。
三、GAO框架给成本绩效分析的四个启示
启示一:从“算总账”到“算结构账”
GAO框架的WBS思路要求将成本拆解到最细粒度。我国的成本绩效分析往往停留在“总成本vs总效益”的宏观层面,缺乏对成本构成的精细拆解。建议引入“成本要素分解”方法,逐项分析“钱花在了哪里、每项花了多少、产生了什么效益”。
启示二:从“点估计”到“区间估计+置信水平”
我国的绩效评价报告通常给出一个确定性的结论——“项目成本效益比1.2,达到预期目标”。但正如GAO第9步所强调的,不确定性是任何估算的固有属性。建议在分析中明确说明结论的可信度:“在现有数据条件下,我们有80%的把握认为成本效益比在1.1到1.4之间。”
启示三:从“静态分析”到“动态更新”
GAO第12步强调成本估算应是“活文档”——随着实际成本的发生持续更新。中国的成本绩效分析通常在项目结束后一次性完成,缺乏持续跟踪机制。建议建立绩效数据的动态更新机制,将实际执行数据与预测数据持续比对。
启示四:从“单方评估”到“独立验证”
GAO第7步要求进行独立成本估算。中国的成本绩效分析通常由项目单位或委托的同一家机构完成,缺乏独立的“背对背”验证。建议引入“双轨制”——由不同团队独立开展成本与效益分析,交叉验证结论。
四、一个简化的应用示例
背景:某县拟实施老旧小区改造项目,需进行成本绩效分析以决定是否立项及选择最优方案。
步骤1-2(启动) :明确分析目的——比较“全面改造”与“基础改造”两个方案的经济性;组建由财政、住建、第三方机构组成的工作组。
步骤3-4(界定与分解) :明确改造范围(涉及3个小区、1200户);将成本分解为土建工程、设备更新、管理费、运维费四项;将效益分解为节能收益、房产增值、居民满意度三项。
步骤5(假设) :明确假设——材料价格按2026年Q3市场价、节能收益按5%年增长率、折现率取5%。
步骤6(数据) :收集材料采购记录、同类项目决算数据、居民满意度调查数据。
步骤7(点估算) :全面改造方案总成本3800万,年效益420万,20年净现值约1200万;基础改造方案总成本2200万,年效益280万,20年净现值约800万。
步骤8-9(分析) :敏感性分析显示材料价格波动(±10%)和节能收益实现率(±20%)对结果影响最大;风险分析显示全面改造方案有75%的把握净现值为正,基础改造方案有85%的把握。
步骤10-11(文档与呈报) :形成完整分析报告,向县政府常务会议呈报,建议优先实施基础改造方案,预留扩展空间。
步骤12(更新) :项目开工后每半年更新一次分析数据,将实际成本与估算对比。
GAO的12步框架,本质上回答了一个成本绩效分析中经常被忽视的问题:“你的结论,凭什么让人信服?”12步的核心价值不在于“步骤本身”,而在于它所代表的一种思维方式——成本绩效分析不是“算出一个数”,而是“建立一个可追溯、可验证、可更新的证据链”。这正是成本绩效分析从“形式合规”走向“实质有效”的关键跨越。
GAO框架最大的价值,不在于“算得更准”,而在于“让人相信你是认真算的”。 当你的估算过程可以被任何人重现、每一个数据都有来源、每一种风险都被量化时,决策者自然愿意相信你的结论。
不过,这套框架的效果取决于执行深度。如果步骤流于形式,数据来源仍依赖主观判断、敏感性分析仅简单罗列变量、置信水平缺乏数据支撑,那么再完整的流程也无法确保估算的可靠与可信。方法论的作用在于提供系统路径,最终的可信度仍由输入质量与执行深度决定。让人信服的不是“12”这个数字,而是它背后的一套逻辑——可追溯、可重现、可验证。
第一,它的估算不是“算出来的”,而是“查出来的”。 每一步都要求记录数据来源、假设条件、判断依据。决策者看到的不是“成本大概1.2亿”,而是“成本1.2亿,其中人工费来自某某定额、材料费来自某某市场价、设备费参考了某某同类项目”。有据可查,就经得起追问。
第二,它不说“一定能做到”,而是说“有多大把握能做到”。 第9步要求给出置信水平:“我们有80%的把握,成本不会超过1.3亿。”这把不确定性摆在了桌面上,反而增强了可信度——因为它承认风险存在,而不是假装一切尽在掌握。
第三,它要求说清楚“哪些变了结果会变”。 第8步的敏感性分析告诉决策者:材料价格涨10%,总成本涨5%;工期延半年,总成本涨8%。决策者知道“什么情况下结论会变”,就能做出更有底气的判断。
来源:互联网,个人观点仅供交流学习