
咨询电话
151 0105 1188
151 0105 1188
支出标准回答“该花多少”——通过“支出标准×任务量”测算合理支出规模,替代“去年花了多少”。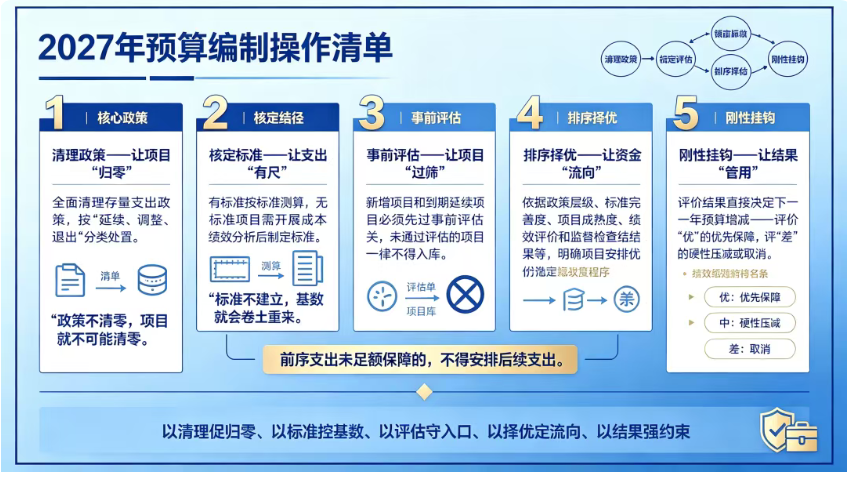
绩效评价回答“该不该花”——事前评估决定能不能进预算盘子,事后评价决定下一年预算是增是减。
两者共同取代“基数”,成为预算分配的新依据。这个依据的逻辑是用标准“管住”支出规模,用绩效“引导”资金流向。
一、支出标准:2027年预算编制的“硬标尺”
(一)什么是支出标准?
支出标准是预算编制的成本标尺,分为基本支出标准(人员经费、公用经费)和项目支出标准(运转类、民生类、发展类)。
(二)操作指南:预算编制“三步走”
第一步:找到对应的支出标准。
预算申报启动后,首先查询该项目是否有对应的支出标准:
有标准:按“标准×任务量”测算;
无标准:按“急用先行、逐步完善”原则加快制定,无标准项目原则上不予安排或从严压减。
第二步:按标准测算支出。
以“支出标准×任务量”测算支出需求,编制预算时逐项列明所采用的标准名称及测算依据。
第三步:将标准嵌入系统。
将支出标准嵌入预算管理一体化系统,实现自动校验、超标预警。项目预算申报自动对标相关支出标准,超标准申报自动拒绝提交或要求特殊审批。
(三)关键提醒
无标准、无实际需求的项目,财政一律不予保障;
标准有动态调整:各制定部门根据经济社会发展情况定期复审、适时调整;
标准是底线,不是天花板:在标准范围内“量力而行”,落实好过紧日子要求。
二、绩效评价:预算分配的“红绿灯”
(一)事前评估:预算的“准入证”
2027年,事前绩效评估是项目入库的前置条件。福建要求“年度资金需求超过1000万元的新增及到期延续政策,应开展事前绩效评估,将通过评估作为项目立项和申请预算的前置条件”。安徽要求“严格落实事前绩效评估‘两必评、两必否’”。
操作要点:新增项目和到期延续项目必须先过评估关,未通过评估的项目一律不得安排预算。
(二)事后评价:预算的“增减器”
2027年,绩效评价结果直接决定下一年预算增减。
操作要点:上年度评价结果作为下年度预算申报的重要参考;评价差的,下年度预算直接压减或取消;评价好的,优先保障。
(三)全过程绩效管理
“全过程”是2027年的关键词——绩效管理从事后评价延伸到事前评估、目标管理、运行监控全链条。
操作要点:每一笔钱从进入预算盘子开始,到花完为止,全程受绩效约束——事前评“能不能进”,事中监“有没有跑偏”,事后评“花得值不值”。
三、有效解决“没有支出标准”和“绩效评价普遍分数过高”两个问题
在实践中,两个问题卡住了不少部门:一是很多项目根本没有支出标准,编预算的时候无从下手;二是绩效评价自评和外部评价分数普遍虚高,区分不出“高效”和“低效”。甚至有的地方,都是80分以上。
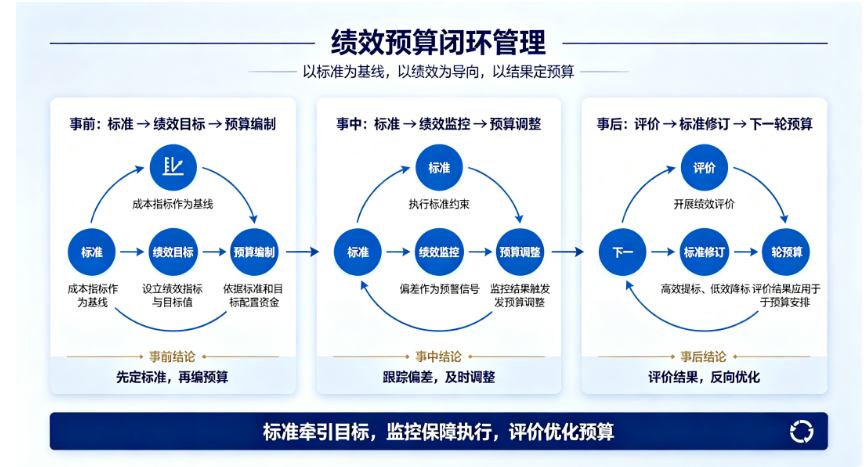
这两个问题互为因果,必须协同解决。解决的思路见下图:三者形成“无标准不预算—无绩效不预算—评价结果出标准”的完整闭环。
(一)没有支出标准怎么办?——用“成本绩效分析”来“造标准”
支出标准不会从天上掉下来,也不可能一次性全部建完。对于“无标准可依”的项目,核心方法是通过成本预算绩效分析,从业务流程中“算”出标准。
1. 作业成本法——把成本“拆开看”。将一项公共服务按业务流程拆解成若干个作业单元,逐项核定成本后加总。例如,将机关后勤服务拆分为政务综合楼运行、公车管理、公务接待、机关食堂运转等“作业中心”,分别核算水电费、物业费、维修费等成本,让每一笔支出都能找到对应的业务动因。
2. 综合指标评价法——用“绩效”定“标准”。在成本归集的基础上,从经济性、效率性、效益性、公平性四个维度评判整体绩效,为成本定额核定提供绩效参照。
3. 动态比较法——找“异常”。将当期成本与历史各期纵向比较,识别成本变动趋势与异常波动;与同类地区横向比较,发现不合理支出。
4. 最低成本法——锁“底线”。在满足服务质量的前提下,逐项锁定最低必要成本。
(二)两种方式推进标准建设
方式一:急用先行、逐步完善。如建立“评审一类项目,出台一类标准”的工作机制。有支出标准的项目,详细列明测算过程,注明所采用的具体标准;无支出标准的项目,需详细说明资金测算依据理由及计算过程,无法提供的原则上不予安排预算。
方式二:建立动态调整机制。标准不是“一制定终身”,需定期复审和动态调整。已建立“谁制定、谁调整”的动态调整机制。
操作建议: 2027年预算编制中,对于无标准的项目,按“先建标准、后编预算”的顺序推进——先用成本绩效分析方法核定合理成本区间,再按“标准×任务量”编制预算。
(二)绩效评价质量不高怎么办?——从“软约束”到“硬约束”
一些部门单位绩效自评和外部评价结果“失真失实”,“绩效评价结果没有应用于后续资金分配中”。破解这一难题,需要从划定红线、引入复核、刚性挂钩三个层面发力。
1.划定刚性红线——“六不得两必须一控制”
“六不得” :明确绩效等次“优、良、中”须与预算执行进度、目标实现程度挂钩,不得低分高评;
“两必须” :定量指标须有数字材料、定性指标须有图文或文书等材料佐证支撑;
“一控制” :控制自评惯性满分,将满分项目作为财政抽查复核和重点评价对象。
2.引入抽查复核机制——“自己评的不算,财政说了才算”
财政抽查复审重点审核自评数据真实性、指标完成准确性、报告内容完整性,排查绩效目标设置不科学、资金执行率偏低、自评结论虚化等问。建立自评复核体系,解决一评了之的问题,让绩效评分真正成为衡量工作质量的“度量衡”。
3.结果硬挂钩——“评得好才给钱”
建立预算执行进度与自评等级刚性约束,要求执行进度低的项目相应下调自评等级。
“没有支出标准”和“绩效评价分数虚高”不是孤立问题,而是同一套逻辑的两个侧面。绩效评价是检验“标准定得对不对”的工具,支出标准是“绩效评价有没有依据”的前提。支出标准从成本绩效分析中“长”出来,绩效评价用刚性约束把分数“压”下去,两者交替迭代,让预算编制真正告别“基数+增长”,走向“标准+绩效”。
来源:网络